




Недвижимость в Турции как защита капитала: почему доллары и евро работают здесь лучше, чем банковские вклады
Сегодня вопрос «куда положить деньги, чтобы их не съела инфляция» стоит особенно остро. Банковские вклады в твердой валюте дают 0–2% годовых, депозиты в национальной валюте едва покрывают реальную инфляцию, а переводы за рубеж усложняются новыми санкционными ограничениями. Для людей с капиталом из стран СНГ и Европы поиск надежного инструмента сохранения средств превратился в отдельную задачу.
Один из самых рабочих вариантов, который в последние годы активно выбирают инвесторы, — недвижимость в Турции. Это не про «купить квартиру у моря для отпуска». Это про твердый актив в долларах, который одновременно защищает от девальвации, даёт пассивный доход и открывает дополнительные возможности — от ВНЖ до гражданства.
В этом материале команда Uptrend Homes разбирает без эмоций и маркетинга: почему в 2026 году бетон в Турции работает как финансовый инструмент лучше, чем депозит в европейском банке, и как это выглядит в конкретных цифрах.
Почему классические способы защиты капитала больше не работают
Прежде чем говорить о недвижимости, важно честно оценить, что происходит с традиционными инструментами сохранения средств.
Инфляция съедает национальные валюты
За последние 5 лет покупательная способность рубля, тенге, гривны, узбекского сума снизилась на 40–70%. Депозит в национальной валюте формально даёт 12–18% годовых, но реальная инфляция часто оказывается выше. В итоге деньги на вкладе номинально растут, а фактически — теряют ценность.
Ставки по депозитам в твердой валюте минимальны
Долларовые и евро-вклады в большинстве банков мира в 2026 году приносят 0–2% годовых. Это ниже уровня инфляции даже в развитых странах. По сути, вы платите банку за то, чтобы он хранил ваши деньги.
Санкции и ограничения на переводы
Для граждан России, Беларуси и ряда других стран переводы за рубеж стали отдельной головной болью. Банки усложняют compliance-процедуры, некоторые юрисдикции закрывают счета, комиссии на переводах выросли в разы. Держать капитал только в одной стране — это риск.
Золото, криптовалюта, акции — свои подводные камни
Золото требует хранения и не даёт регулярного дохода. Криптовалюта волатильна и регулируется всё жёстче. Акции зависят от фондовых рынков, которые в 2026 году переживают не лучшие времена.
В таких условиях инвесторы возвращаются к тому, что работало веками: твердый актив в стабильной валюте. И здесь на сцену выходит недвижимость в Турции.
Почему недвижимость в Турции — это твердая валюта в бетоне
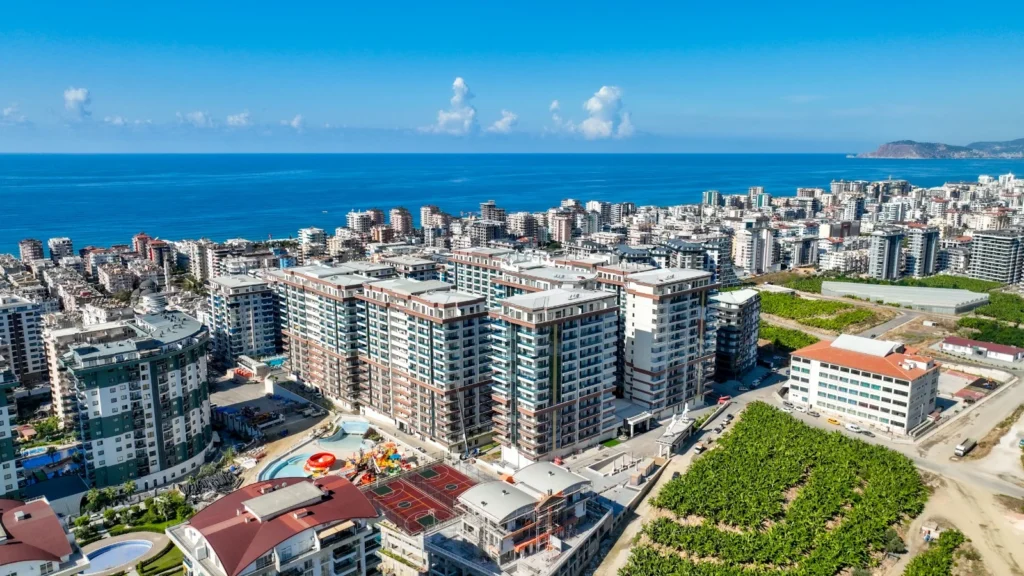 Главное, что нужно понять: инвестиции в недвижимость Турции — это актив, который одновременно решает несколько финансовых задач.
Цены на недвижимость в Турции номинированы в евро
В отличие от многих стран, где цены привязаны к местной валюте, в Турции рынок недвижимости для иностранцев исторически работает в евро. Это значит, что вы покупаете актив в твердой валюте, а не в лире. Даже если курс лиры колеблется, ваша инвестиция в евровом эквиваленте сохраняется.
Двойная защита: и от инфляции, и от девальвации
Покупая квартиру в Турции, вы одновременно защищаете капитал от двух рисков:
- Девальвация национальной валюты — ваш актив уже в евро
- Мировая инфляция — недвижимость исторически растёт в цене быстрее, чем инфляция
За последние 10 лет средняя стоимость квадратного метра в Анталье и Аланье выросла на 60–90% в евровом эквиваленте. Это не про «пузырь», это про реальный спрос со стороны покупателей из Европы, СНГ и Ближнего Востока.
Пассивный доход от сдачи в аренду в Турции
В отличие от золота или земли, недвижимость генерирует регулярный денежный поток. Аренда квартиры в Турции, а именно в Анталье и Аланье даёт 4–6% годовых в евро, посуточная — 7–10% при грамотном управлении. Это больше, чем вы получите по депозиту, и с потенциалом роста стоимости самого актива.
Сравнение в цифрах: депозит vs недвижимость в Турции
Чтобы понять разницу, давайте посчитаем на конкретном примере. Возьмём капитал 150 000 евро и сравним два сценария на горизонте 5 лет.
Сценарий 1: Депозит в евро под 1,5% годовых
- Начальная сумма: €150 000
- Доход за 5 лет (с капитализацией): ~€11 600
- Итого через 5 лет: €161 600
- Реальная доходность с учётом инфляции 3% в год: около 0%
Сценарий 2: Покупка квартиры 2+1 в Махмутларе
- Начальная сумма: €150 000 (покупка квартиры с ремонтом и мебелью)
- Аренда €550/мес. × 11 мес. × 5 лет = €30 250
- Расходы (диван, коммуналка, управление): ~€7 500
- Чистый доход от аренды: €22 750
- Рост стоимости объекта за 5 лет (консервативно +25%): +€37 500
- Итого через 5 лет: €210 250 (актив + накопленный доход)
- Реальная доходность с учётом инфляции: ~7–8% годовых в евровом эквиваленте
Разница очевидна: депозит сохраняет номинал, недвижимость — приумножает.
Почему именно Турция, а не Дубай или Бали
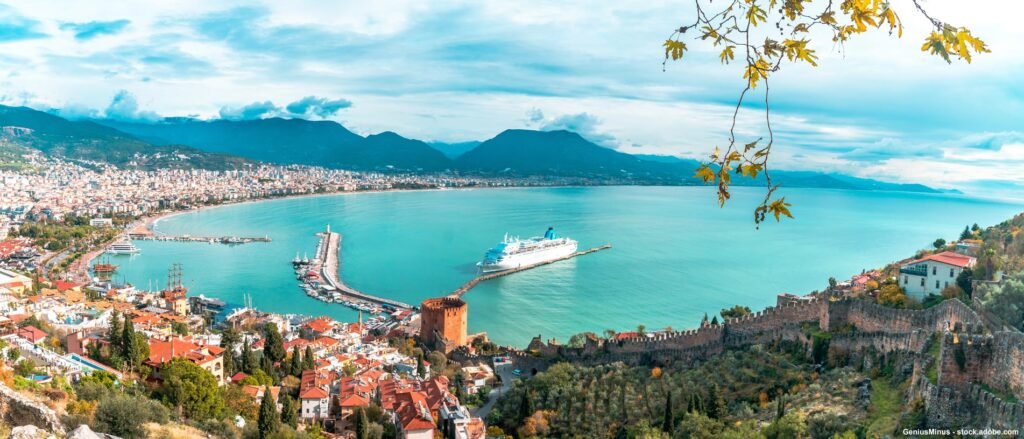 Логичный вопрос: почему инвесторы выбирают Турцию, а не другие популярные юрисдикции? У каждой альтернативы есть свои минусы.
Жилье в Дубае: высокие цены, нулевое ВНЖ
Рынок Дубая перегрет: цены на квадратный метр в 2–3 раза выше, чем в Анталье при сопоставимом качестве. Доходность от аренды ниже (3–4%), а главное — покупка недвижимости не даёт права на ВНЖ. Вы просто купили дорогой актив без дополнительных бонусов.
Недвижимость на Бали: юридические риски
На Бали иностранец не может владеть недвижимостью напрямую — только через долгосрочную аренду (leasehold) на 25–30 лет. Это не актив, это право пользования. Плюс высокие риски с застройщиками и отсутствие прозрачного рынка.
Квартира в Турции: баланс цены, дохода и возможностей
Турция предлагает уникальное сочетание:
- Доступные цены: квартира 2+1 в Анталье или Аланье — от €100 000 до €200 000
- Стабильная доходность: 4–6% от долгосрочной аренды в евро
- ВНЖ и гражданство: покупка недвижимости от €200 000 даёт право на ВНЖ, от €400 000 — на гражданство
- Прозрачный рынок: государственная регистрация права, понятные процедуры, развитая инфраструктура для иностранцев
Мифы о рисках — честные ответы
Любой инвестиционный инструмент сопровождается вопросами о рисках. Разберём самые частые.
«Недвижимость неликвидна, её сложно быстро продать»
Это верно для обычного рынка, но не для ликвидных районов Турции. В Аланье, Махмутларе, Кестеле средняя квартира продаётся за 2–4 месяца при правильной цене. Спрос со стороны покупателей из СНГ и Европы стабильный круглый год.
«Курс лиры падает, я потеряю на конвертации»
Это главный миф. Цены на недвижимость для иностранцев номинированы в евро. Вы покупаете и продаёте в твердой валюте. Курс лиры влияет только на внутренние расходы ( коммунальные платежи ), которые в евро даже снижаются.
«Налоги в Турции съедят доход»
Реальность другая. Налог на покупку — 4% от стоимости. Ежегодный налог на недвижимость — 0,1–0,6% от кадастровой стоимости (это €50–200 в год для стандартной квартиры). Налог на доход от аренды для нерезидентов — 25%, но с учётом расходов реальная ставка ниже. Это не больше, чем в большинстве европейских стран.
«Меня обманут, я не знаю местных законов»
Риск есть в любой стране. Именно поэтому инвесторы работают с проверенными агентствами, которые знают рынок изнутри и сопровождают сделку от подбора объекта до получения дохода.
Как это работает на практике: пошаговая стратегия
 Если вы рассматриваете недвижимость в Турции как защиту капитала, логичная стратегия выглядит так:
Шаг 1: Определение бюджета и цели
- Бюджет до €150 000 — вторичка в Аланье или Кестеле под долгосрочную аренду
- Бюджет €150 000–250 000 — новостройка в Махмутларе или вторичка в Ларе
- Бюджет от €400 000 — объект под гражданство с возможностью сдачи в аренду
Шаг 2: Выбор ликвидного района
Ключевой критерий — не «красиво», а «всегда можно сдать или продать». В Uptrend Homes мы работаем только с районами, где стабильный спрос: Махмутлар, Кестель, Джикджилли, Кепез, Лара.
Шаг 3: Юридическая проверка объекта
Проверка TAPU, ISKAN, обременений, истории владения, долгов по айдату. Это критически важно для вторички.
Шаг 4: Оформление сделки и перевод средств
Открытие налогового номера, перевод средств через банк, регистрация права собственности в Кадастровом управлении.
Шаг 5: Управление объектом
Сдача в аренду через управляющую компанию, получение дохода, оплата налогов, ежегодная отчётность.
Шаг 6: Стратегия выхода
Через 3–5 лет — перепродажа с прибылью или реинвестирование в более крупный объект.
Почему инвесторы выбирают Uptrend Homes
Самостоятельная покупка недвижимости в Турции как инструмента защиты капитала возможна, но она превращается в отдельный проект. Вам потребуется разобраться в налоговых нюансах, выбрать ликвидный район, найти надёжного застройщика или продавца, организовать перевод средств, оформить аренду и управлять объектом на расстоянии.
Команда Uptrend Homes специализируется именно на инвестиционных сделках. Мы не просто продаём квартиры — мы помогаем выстроить стратегию сохранения и приумножения капитала.
Что мы делаем для инвесторов:
- Подбираем объекты с максимальной ликвидностью и доходностью
- Проводим полную юридическую и финансовую проверку
- Сопровождаем сделку от первого просмотра до получения тапу
- Помогаем с переводом средств и оформлением DAB
- Подключаем проверенные управляющие компании для сдачи в аренду
- Консультируем по налоговым вопросам и стратегии выхода
За годы работы мы провели через рынок сотни инвесторов из России, Казахстана, Беларуси, Украины, Германии и других стран. Мы знаем, какие объекты растут в цене, какие районы дают стабильный доход, и как избежать типичных ошибок.
Начните защищать свой капитал уже сегодня
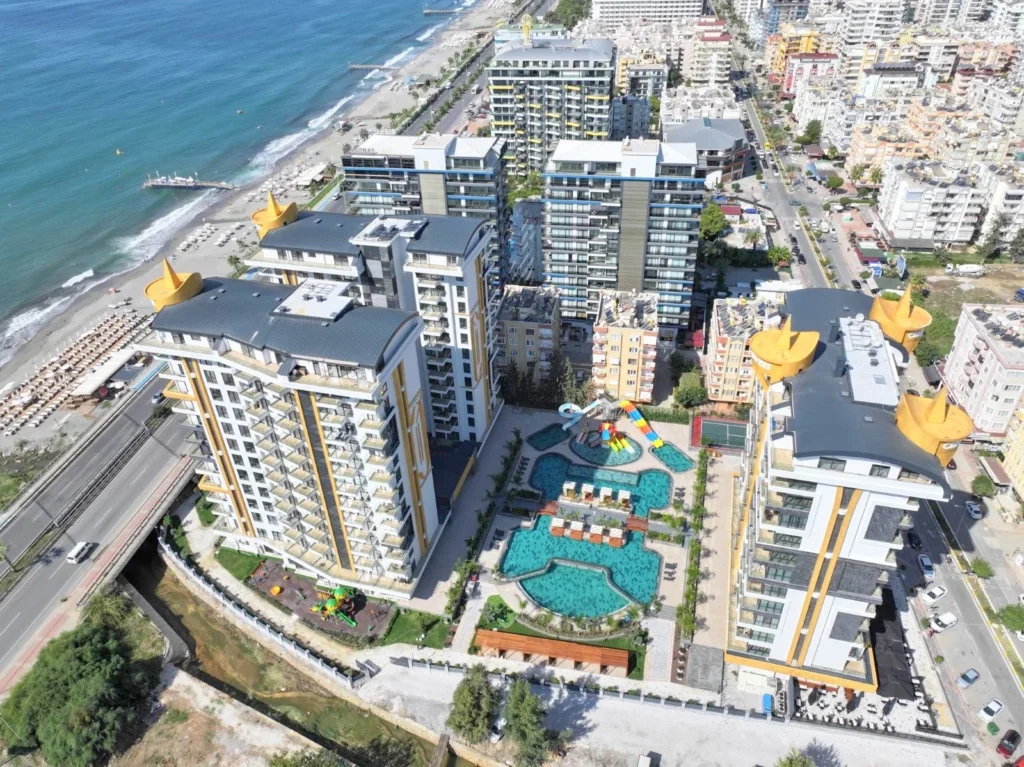 Недвижимость в Турции — это не просто «квартира на море». Это твердый актив в евро, который защищает от инфляции, генерирует пассивный доход и открывает дополнительные возможности — от ВНЖ до гражданства.
Не откладывайте решение на потом. Пока цены в ликвидных районах остаются доступными, а рынок — стабильным, это лучшее время для входа.
Напишите нам — и получите персональный расчёт доходности под ваш бюджет, подборку инвестиционных объектов и консультацию по стратегии защиты капитала в Турции.